GLP-1 está mudando a cesta de consumo: a oportunidade que os supermercados brasileiros podem estar deixando passar
GLP-1 não está transformando apenas o mercado de medicamentos
O crescimento dos medicamentos à base de GLP-1 está produzindo uma transformação que vai muito além da venda de medicamentos para controle de peso e diabetes.
Uma nova jornada de consumo começa a aparecer dentro das farmácias brasileiras.
Consumidores que utilizam esses tratamentos também passam a procurar produtos relacionados a cuidados com a pele, cabelo, nutrição, suplementação, saúde e bem-estar.
Para os supermercados, esse movimento merece atenção.
O consumidor muitas vezes já está dentro da loja comprando alimentos, produtos de higiene, beleza e itens relacionados a uma vida mais saudável.
Mas, quando chega o momento de comprar medicamentos e determinadas categorias especializadas, ele precisa completar sua jornada em outro estabelecimento.
E é exatamente nesse momento que parte do valor econômico desse consumidor deixa o supermercado e migra para o canal farmacêutico.
Os números mostram uma mudança importante na cesta de consumo
Dados divulgados pelo Panorama Farmacêutico, com informações da Scanntech, mostram mudanças relevantes no comportamento de compra.
Nos últimos 12 meses analisados:
• xampus medicamentosos cresceram 29,4% em unidades;
• cremes para os olhos avançaram aproximadamente 25%;
• séruns faciais cresceram 12,7%;
• tratamentos corporais aumentaram 8,8%;
• tratamentos faciais avançaram 6,8%;
• dermocosméticos cresceram 8,2% em faturamento.
Enquanto isso, algumas categorias tradicionais apresentaram retração.
Xampus comuns recuaram aproximadamente 4,2%, enquanto condicionadores caíram cerca de 10,3%.
Essa diferença é particularmente relevante.
Ela sugere uma migração de parte do consumo de produtos convencionais para soluções mais especializadas.
O consumidor está comprando tratamento, não apenas beleza
Essa transformação ajuda a explicar por que o fenômeno GLP-1 precisa ser observado pelos supermercados sob uma perspectiva muito mais ampla.
Não estamos falando simplesmente da venda de um medicamento.
Estamos falando de um consumidor que pode construir uma cesta envolvendo:
medicamentos + dermocosméticos + cuidados capilares + suplementos + nutrição + cuidados corporais + saúde e bem-estar.
Isso modifica completamente a discussão sobre o papel de uma farmácia dentro do supermercado.
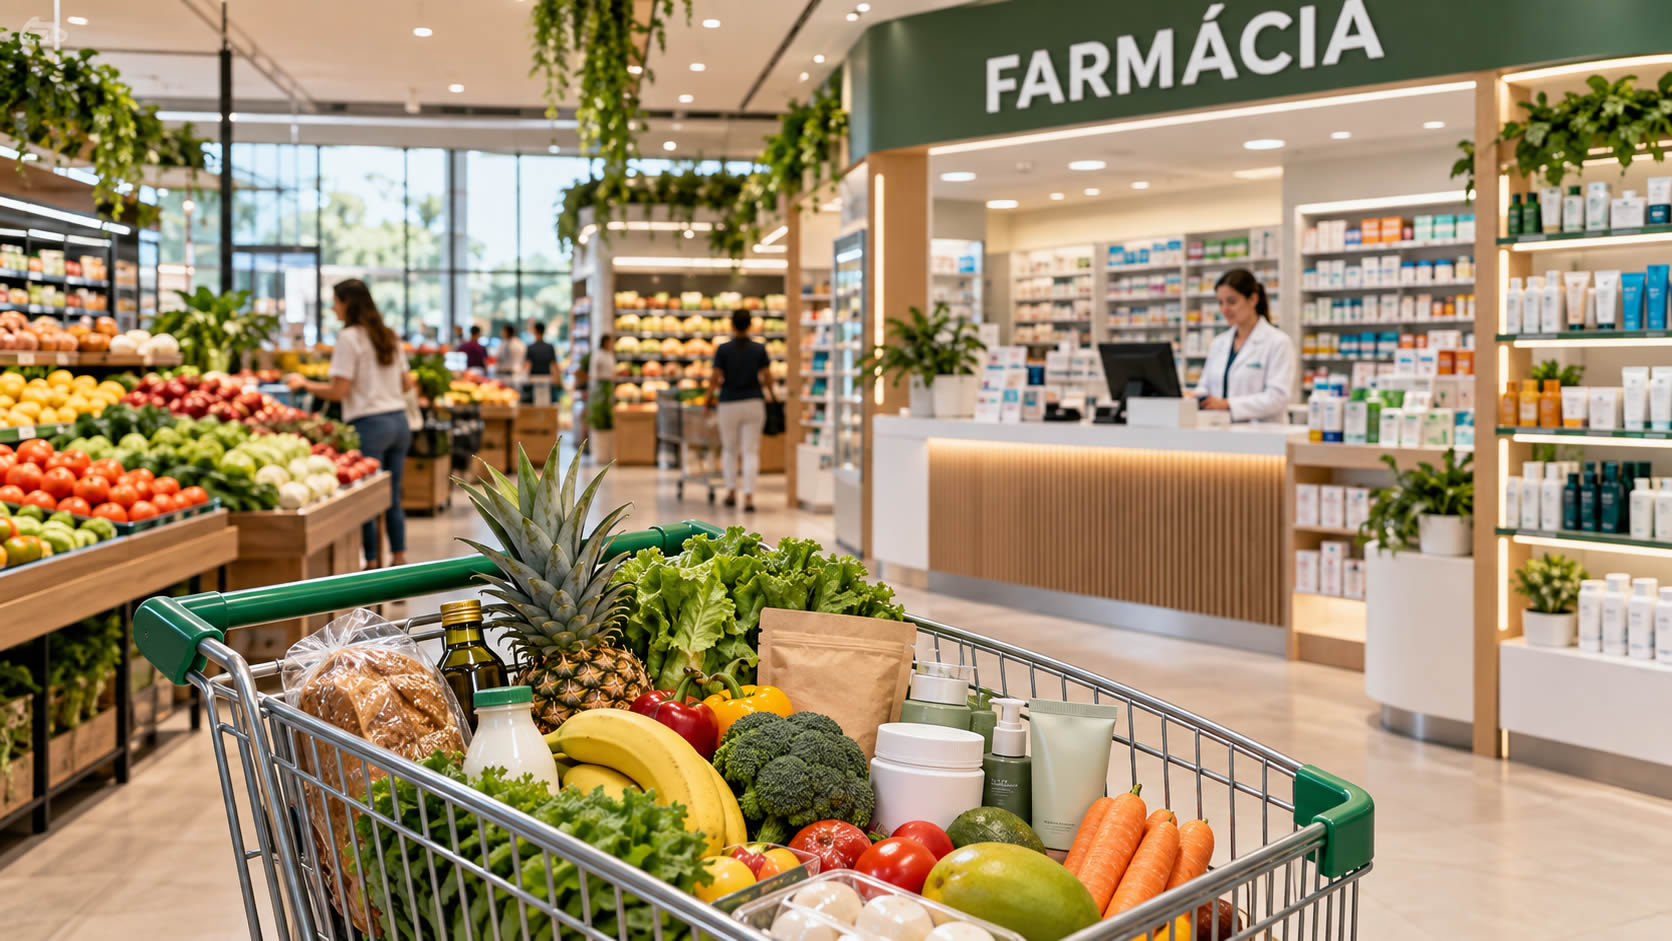
A farmácia deixa de ser apenas um local destinado à dispensação de medicamentos e passa a funcionar como uma plataforma de saúde integrada à jornada de compras do consumidor.
Dermocosméticos já representam um mercado bilionário
Outro indicador da dimensão dessa oportunidade está no mercado brasileiro de dermocosméticos.
Dados da IQVIA divulgados pelo Panorama Farmacêutico apontaram movimentação de aproximadamente R$ 12,3 bilhões no período de 12 meses encerrado em julho de 2025.
Somente os produtos destinados aos cuidados faciais movimentaram aproximadamente R$ 3,8 bilhões.
Esses números mostram que saúde e beleza especializada deixaram de representar um pequeno nicho dentro das farmácias.
São categorias relevantes de faturamento, margem e recorrência.
E existe uma diferença estratégica importante.
O supermercado tradicionalmente possui enorme competência em produtos de higiene e beleza de massa.
A farmácia, por outro lado, desenvolveu uma posição muito mais forte em produtos associados a tratamento, especialização e orientação.
Onde está a oportunidade para os supermercados?
Imagine um consumidor realizando suas compras semanais.
Ele compra frutas, verduras, proteínas, alimentos funcionais, produtos de higiene e itens de cuidado pessoal.
Esse mesmo consumidor pode utilizar GLP-1 ou possuir outras necessidades relacionadas à saúde.
Ao terminar suas compras, porém, ainda precisa visitar uma farmácia ou abrir um aplicativo para adquirir medicamentos, dermocosméticos, suplementos ou produtos especializados.
Do ponto de vista do supermercado, ocorre uma fuga de cesta.
O supermercado gerou o tráfego.
O supermercado recebeu o consumidor.
O supermercado conhece parte de seus hábitos.
Mas outro varejista captura uma parcela adicional de seu orçamento.
Essa é a oportunidade que precisa ser medida.
Quanto um supermercado pode estar deixando de faturar?
Para demonstrar a ordem de grandeza da oportunidade, a SuperFarma 360 desenvolveu uma simulação simplificada.
Considere um supermercado com faturamento de:
R$ 10 milhões por mês.
Se uma operação estruturada de saúde, beleza especializada e bem-estar conseguir capturar receita incremental equivalente a apenas 0,5% do faturamento da loja, teremos:
R$ 50 mil por mês
ou
R$ 600 mil por ano.
Em um cenário de 1%, a oportunidade passa para:
R$ 100 mil por mês
ou
R$ 1,2 milhão por ano.
Em um cenário de 1,5%, seriam:
R$ 150 mil por mês
ou
R$ 1,8 milhão por ano.
Agora considere uma rede com 20 supermercados apresentando características semelhantes.
No cenário intermediário de 1%, estamos falando de uma ordem de grandeza de:
R$ 24 milhões por ano em faturamento potencial.
Esses percentuais são cenários desenvolvidos pela SuperFarma 360 para dimensionamento estratégico e não representam médias oficiais do mercado.
Cada supermercado precisa ser analisado individualmente considerando localização, perfil socioeconômico, fluxo de consumidores, concorrência, área disponível, sortimento e características da operação.
Mas o exercício demonstra algo importante:
mesmo pequenas taxas de captura podem representar milhões de reais quando aplicadas ao volume de vendas e ao tráfego já existentes no supermercado.
O supermercado já possui o ativo mais difícil de conquistar: o cliente
Esse talvez seja o ponto mais importante de toda a discussão.
Construir tráfego é caro.
Adquirir clientes é caro.
Gerar recorrência é difícil.
Os supermercados brasileiros já possuem esses ativos.
O consumidor frequenta regularmente a loja e muitas vezes permanece dezenas de minutos dentro do estabelecimento.
Portanto, a questão estratégica deixa de ser simplesmente:
“Devemos ter uma farmácia?”
Uma pergunta economicamente mais interessante seria:
“Quanto do orçamento de saúde e bem-estar dos nossos próprios consumidores estamos entregando para outro varejista?”
A farmácia no supermercado pode ampliar o ecossistema de consumo
Uma farmácia moderna integrada ao supermercado pode permitir a construção de diferentes jornadas.
Saúde
Medicamentos, produtos para cuidados ao paciente, vitaminas, minerais e outras categorias relacionadas.
Pele
Dermocosméticos, fotoproteção, séruns, tratamentos faciais e corporais.
Cabelo
Xampus medicamentosos, produtos especializados para queda de cabelo e tratamentos premium.
Nutrição e bem-estar
Suplementos, proteínas, vitaminas, minerais e produtos relacionados a uma vida saudável.
O objetivo não deve ser simplesmente colocar mais produtos nas prateleiras.
O objetivo deve ser construir uma nova jornada de consumo dentro do mesmo ecossistema comercial.
GLP-1 é apenas um exemplo de uma transformação muito maior
O crescimento dos medicamentos GLP-1 chama atenção pelo tamanho e pela velocidade.
Mas provavelmente estamos diante de uma transformação estrutural maior.
Saúde, alimentação, prevenção, beleza e bem-estar estão cada vez mais conectados.
Para o supermercado, essa convergência pode representar uma oportunidade particularmente relevante.
Poucos varejistas possuem simultaneamente:
- grande fluxo diário de consumidores;
- alta frequência de visitas;
- relacionamento com famílias;
- forte presença em alimentação;
- programas de fidelidade;
- infraestrutura física;
- capacidade logística;
- e presença digital.
Adicionar uma estratégia farmacêutica a esse ecossistema pode ampliar significativamente o valor gerado por consumidor.
A pergunta não é apenas quanto a farmácia pode vender
Existe ainda uma segunda dimensão.
Uma farmácia dentro do supermercado pode contribuir para:
- aumento do ticket médio;
- maior frequência de visitas;
- ampliação da recorrência;
- venda cruzada entre alimentação, saúde e bem-estar;
- maior conhecimento sobre o comportamento do consumidor;
- fortalecimento dos programas de fidelidade;
- e melhor produtividade econômica da área comercial.
Por isso, analisar apenas o faturamento direto da farmácia pode subestimar o impacto econômico do projeto.
Antes de abrir uma farmácia, é preciso medir a oportunidade
A decisão não deve começar pela obra.
Também não deve começar pela escolha dos equipamentos ou pela definição do tamanho da farmácia.
Ela deve começar pelos dados.
A SuperFarma 360 entende que cada supermercado precisa responder inicialmente a cinco perguntas:
1. Qual é o potencial de faturamento farmacêutico desta loja?
2. Qual parcela desse faturamento pode ser incremental?
3. Qual deve ser o tamanho e o mix ideal da farmácia?
4. Quanto será necessário investir?
5. Qual é o prazo estimado de retorno do projeto?
Somente depois dessas respostas deve começar a implantação.
O consumidor já mudou. A questão é onde ele completará sua cesta.
O crescimento do GLP-1 está mostrando algo maior do que uma nova categoria de medicamentos.
Ele evidencia a convergência entre saúde, beleza, nutrição e bem-estar.
O supermercado já participa de grande parte dessa jornada.
Mas, quando não possui uma estratégia farmacêutica integrada, pode estar deixando uma parcela crescente dessa receita nas mãos de outros varejistas.
Por isso, talvez a pergunta mais importante para os supermercados brasileiros neste momento seja:
Quanto estamos deixando de faturar com os consumidores que já entram todos os dias em nossas lojas?
A SuperFarma 360 trabalha justamente na resposta a essa pergunta, estruturando estudos de potencial, modelagem da operação, implantação, fornecedores, tecnologia, automação e acompanhamento da performance da farmácia dentro do supermercado.
SuperFarma 360™ — Transformando a farmácia no supermercado em uma plataforma de saúde, conveniência e crescimento.
________________________________________
Fontes
Panorama Farmacêutico / Scanntech — GLP-1 muda cesta de beleza nas farmácias.
IQVIA — dados de mercado de dermocosméticos no Brasil.
SuperFarma 360 — simulações e cenários de captura de faturamento apresentados neste artigo.